Domain captures.de kaufen?
Wir ziehen mit dem Projekt
captures.de um.
Sind Sie am Kauf der Domain
captures.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain captures.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie lassen sich Momentaufnahmen in der Fotografie am besten umsetzen?
Momentaufnahmen lassen sich am besten umsetzen, indem man immer bereit ist, den richtigen Moment einzufangen. Dazu gehört eine schnelle Reaktion und das Beherrschen der Kameraeinstellungen. Zudem ist es wichtig, sich auf das Motiv zu konzentrieren und den Fokus gezielt zu setzen. **


Ähnliche Suchbegriffe für Lassen-Ulf-Immobilienfinanzierung-und
Top-Angebote
Produkte zum Begriff Lassen-Ulf-Immobilienfinanzierung-und:
-
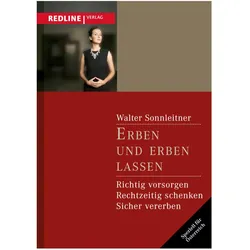
Erben und erben lassen, Sachbücher von Walter Sonnleitner"Erben und erben lassen" von Dr. Walter Sonnleitner ist ein umfassender Ratgeber, der sich mit den zentralen Fragen des Vermögensaufbaus, der sinnvollen Nutzung im Alter sowie den Aspekten des Schenkens und Vererbens beschäftigt. In der aktualisierten dritten Auflage bietet das Buch detaillierte und verständliche Informationen für alle Generationen. Der Autor vermittelt praxisnahe Tipps zur Übertragung von Privat- und Betriebsvermögen und klärt über das Erbrecht in Verbindung mit Pension und Wohnsituation auf. Zudem werden Lösungen für Personen vorgestellt, die kein Erbrecht besitzen, aber dennoch erben sollen. Ein weiterer wichtiger Aspekt ist die Erklärung, wie man steuerliche Verpflichtungen auf den Pflichtteil optimieren kann.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **

Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Lassen-Ulf-Immobilienfinanzierung-und:
-
Ulf Meyer, Fachbücher von Ulf MeyerDer Bürokomplex in Karlsruhe gilt als Tadao Andos erster urbaner Entwurf in Deutschland. Die Publikation gibt exklusive Einblicke in die Entstehung und Planung des Bauwerks. Architekturfotografien und Gebäudepläne zeigen Andos gestalterische Formel: die Reduktion auf das Wesentliche, Sichtbeton im Mass der Tatami-Matten, strenge Geometrien, Genauigkeit und Raffinement im Detail geben dem Gebäude seine charakteristische Note. Architekt und Bauherr waren sich einig, ein ästhetisches und energieeffizientes Gebäude zu schaffen, das den neuesten technischen Standards entspricht und den Mitarbeitenden beste Arbeitsbedingungen bietet.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erben und erben lassen, Sachbücher von Walter Sonnleitner"Erben und erben lassen" von Dr. Walter Sonnleitner ist ein umfassender Ratgeber, der sich mit den zentralen Fragen des Vermögensaufbaus, der sinnvollen Nutzung im Alter sowie den Aspekten des Schenkens und Vererbens beschäftigt. In der aktualisierten dritten Auflage bietet das Buch detaillierte und verständliche Informationen für alle Generationen. Der Autor vermittelt praxisnahe Tipps zur Übertragung von Privat- und Betriebsvermögen und klärt über das Erbrecht in Verbindung mit Pension und Wohnsituation auf. Zudem werden Lösungen für Personen vorgestellt, die kein Erbrecht besitzen, aber dennoch erben sollen. Ein weiterer wichtiger Aspekt ist die Erklärung, wie man steuerliche Verpflichtungen auf den Pflichtteil optimieren kann.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie lassen sich Momentaufnahmen in der Fotografie am besten umsetzen?
Momentaufnahmen lassen sich am besten umsetzen, indem man immer bereit ist, den richtigen Moment einzufangen. Dazu gehört eine schnelle Reaktion und das Beherrschen der Kameraeinstellungen. Zudem ist es wichtig, sich auf das Motiv zu konzentrieren und den Fokus gezielt zu setzen. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
Ähnliche Suchbegriffe für Lassen-Ulf-Immobilienfinanzierung-und
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.